
Préparation et Stratégies pour une Retraite Sereine
——————————————————————————————————
La retraite représente une étape majeure dans la vie professionnelle et personnelle, un horizon vers lequel chacun avance avec des attentes et des questions.
Ce mois-ci, notre newsletter mensuelle se penche sur les aspects essentiels de la préparation à la retraite et les dernières actualités qui pourraient influencer votre planification.
Au Programme de notre édition :
-
- Réforme des Retraites : Ce qui Change pour Vous
- Stratégies d’Épargne : Maximiser Votre retraite
- Fiscalité et Retraite : Optimiser vos Avantages
- Une Retraite Anticipée est-elle Possible ?
- Çà y est ! vous êtes à la retraite : Quid du cumul Emploi-Retraite
———————————-
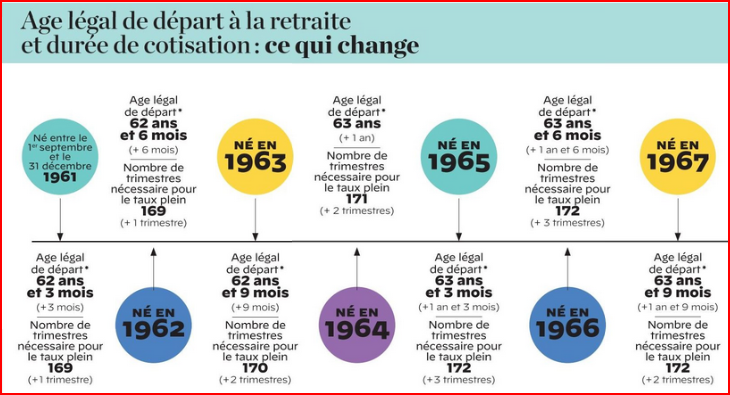
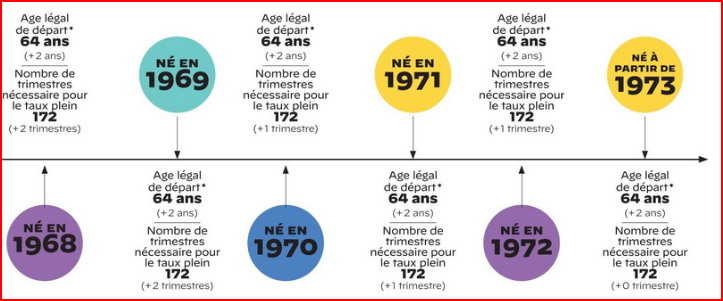
1. Focus Législation : Quel est votre âge légal de départ ?
Avec l’adoption de la nouvelle loi sur l’âge de la retraite, il est crucial de comprendre les répercussions sur votre projet de vie. Quelles sont les modifications et comment peuvent-elles affecter votre stratégie de sortie ? Notre équipe est là pour vous guider à travers ces changements et adapter votre planification financière.
Les premiers concernés sont ceux nés à partir du 1er septembre 1961 : il leur faudra travailler 3 mois de plus, leur nouvel âge légal étant fixé à 62 ans et 3 mois.
Ensuite, à chaque génération l’âge légal sera relevé de 3 mois, pour atteindre 64 ans pour les actifs nés en 1968.
![]() Trois règles fondamentales à garder en tête
a. L’âge légal
b. Les trimestres
Il en faut un certain nombre pour partir avec votre pension à taux plein. Mais vous pouvez prendre votre retraite à l’âge légal, même si vous n’avez pas tous vos trimestres. Votre pension de base (pas votre pension complémentaire, le régime Agirc-Arrco ne pratiquant ni surcote ni décote) sera alors revue à la baisse : c’est la décote. De combien va-t-elle être amputée ? De 1,25 % par trimestre manquant, plafonné à 20 trimestres.
c. La surcote
Comme il y a une décote, il y a heureusement une surcote ! Mais attention, ce n’est pas parce que vous avez quantité de trimestres en trop que votre pension va être majorée. Pour y avoir droit, il faut avoir validé tous vos trimestres nécessaires à l’âge légal, mais aussi – et c’est une condition que l’on néglige et que l’on oublie souvent –, il faut continuer à travailler après l’âge légal. Chaque trimestre travaillé après cette borne vous donnera droit à une majoration définitive de 1,25 % de votre pension, et cela, sans plafond cette fois !
Où trouver les bonnes informations ?
Toutes les informations relatives à votre situation, que vous soyez salarié ou indépendant. Pour vous connecter, il suffit de saisir votre numéro de Sécu.
Attention aux trimestres maladie ou chômage !
Contrairement à ce qui prévaut pour les personnes qui partent à l’âge légal ou après, certains trimestres ne sont pris en compte qu’en nombre limité pour la retraite anticipée : 4 maximum pour l’ensemble de la carrière.
2. Optimisez votre Épargne pour la Retraite
8 français sur 10 prennent peur lorsqu’ils découvrent le montant de la pension retraite qu’il percevront tous les mois !
Quelques preuves ?
Profil n°1: Artisan, Commerçant ( gérant non salarié, travailleur indépendant)
Son objectif → 1 500 euros net par mois • Revenu mensuel de 2 500 euros net • 3 enfants.
Père de trois enfants, ce travailleur indépendant voit sa retraite de base majorée de 10 %. Comme il a tous ses trimestres (il a commencé à travailler tôt), il bénéficie d’une surcote à partir de 64 ans.
Malgré ces bonus, il percevra seulement 1 282 euros net par mois après son départ.
En effet, le taux de cotisation à la retraite complémentaire des indépendants étant plus faible que celui d’un salarié du privé, la pension qu’ils perçoivent est aussi moins importante. C’est pour cette raison qu’il devra travailler jusqu’à 67 ans pour atteindre son objectif fixé à 1 500 euros net de pension par mois.
Profil n°2: Libéral ( Médecin…)
Son objectif → 3 000 euros net par mois • Revenu mensuel de 6 000 euros net • 2 enfants.
Si ce médecin décide de partir à l’âge légal de la retraite, sa pension sera équivalente à sa dernière remuneration… divisée par trois !
Il touchera alors une retraite de 2 380 euros net par mois, car, comme tous ses confrères, il a commencé à travailler très tard, et il n’a donc pas cotisé suffisamment de trimestres pour obtenir le taux plein. Sa pension subira donc une décote.
Ce professionnel de la santé devra attendre l’âge de 67 ans et 6 mois pour bénéficier d’une surcote sur sa retraite de base, ce qui lui permettra d’atteindre son objectif d’une pension au moins égale à 3 000 euros net par mois.
Pas impossible, mais pour le moins… décourageant !
Profil n°3: Salarié cadre ( Président de SAS, SASU…)
Son objectif → 4 500 euros net par mois Directeur financier dans un gros groupe • Payé 6 500 euros net par mois • 2 enfants.
Ce cadre a commencé à travailler tard, à 25 ans. S’il décide de partir à l’âge légal, il n’aura travaillé « que » 39 ans au lieu des 43 pour atteindre le taux plein.
Résultat, sa pension s’élèvera à moins de la moitié de son salaire !
Il ne bénéficiera d’une surcote qu’après 68 ans, quand il aura cotisé 43 ans. Et il n’a pas travaillé assez longtemps pour accumuler suffisamment de points de retraite complémentaire, notamment lorsqu’il a perçu son salaire le plus élevé. D’où sa difficulté à atteindre son objectif.
Saviez-vous que certaines méthodes d’épargne peuvent vous offrir des avantages fiscaux tout en augmentant votre capital retraite ? Découvrez nos conseils sur les plans d’épargne, les investissements immobiliers et les assurances vie qui peuvent enrichir votre portefeuille de retraite.
Voici quelques pistes que nous pourrons développer avec vous :
-
-
> Le PER
-
Aujourd’hui disponible pour les dirigeants d’Entreprise, salariés ( Président de SAS ou SASU) ou non-salariés ( gérant majoritaire et travailleur indépendant), il offre des économies d’impôt et des rémunérations très intéressantes.
-
-
> L’Assurance-vie
-
Flexible, puisque récupérable à tout moment, son attrait est toujours d’actualité pour améliorer sa future retraite.
-
-
> L’Immobilier
-
Les perturbations actuelles ( taux élevés, banques prêteuses « frileuses ») n’efface pas la solidité et la sécurité financière d’un achat immobilier.
Quelques pistes ? L’immobilier à rénover, quelques affaires en Pinel, le meublé pour le long terme…
Etc…
3. Fiscalité et Retraite : Conseils pour une Transition Efficace
Votre transition vers la retraite ne doit pas être entravée par des surprises fiscales.
Les sujets comme les prélèvements sociaux, la fiscalité des pensions et les abattements spécifiques doivent être connus, afin que votre passage à la retraite soit aussi fluide que bénéfique.
-
-
Impöt sur le Revenu
-
Votre pension retraite sera biensûr soumise à l’impôt sur le Revenus, et bénéficiera de l’abattement forfaitaire de 10% ( comme un salaire)… Mais cet abattement est plafonné ( 3 912€ de pension mensuelle par foyer)
Par ailleurs, les personnes âgées de plus de 65 ans peuvent déduire un abattement supplémentaire si leurs revenus annuels sont inférieurs à certains montants. En 2023, 2 476 € en dessous de 15 514 €, ou 1 238 € entre 15 514 € et 24 985 €. Les couples dont les 2 membres ont plus de 65 ans (ou sont invalides) peuvent déduire le double de ces sommes.
Il existe également des réductions d’impôt pour les retraités modestes.
-
-
Prélèvements sociaux
-
Les pensions subissent une « ponction » de prélèvements sociaux : de 0% à 8.3% en fonction du montant de la pension.
-
-
Cotisation d’Assurance-Maladie
-
Une cotisation d’assurance maladie, au taux de 1 %, est prélevée sur le montant des pensions de retraite complémentaires (Agirc-Arrco notamment)
Bref… afin de connaître le montant exact de votre pension « nette », c’est-à-dire le montant de votre pouvoir d’achat, il vous faudra estimer à la fois les éventuels abattements auxquels vous aurez droit… mais aussi les impôts et taxes obligatoires.
4. Préparer une Retraite Anticipée
Rêvez-vous de prendre votre retraite plus tôt ? Ce n’est pas impossible avec une planification adéquate.
-
-
Grâce aux points de pénibilité
-
Depuis 2015, les salariés qui exercent des métiers pénibles cumulent un Compte Professionnel de Prévention ( C2P) qui peut être converti en trimpestres ( 10 points = 1 trimestre).
Un métier pénible est, par exemples, un métier de nuit, répétitif, en milieu hyperbare…
-
-
Grâce aux petits boulots de jeunesse
-
Vous avez réalisé des Jobs d’été ? des stages ?
Ces trimestres ponctuels peuvent réduire sensiblement la date de départ…
-
-
Grâce à la vente de votre activité
-
Les commerçant, libéraux, artisans, ont la capacité de « monnayer » leur clientèle lorsqu’ils cessent leur activité.
Cela s’anticipe. Au mieux vos 3 derniers bilans comptables se présenteront, au mieux le montant de la transaction sera intéressante.
Si vous le souhaitez, nous pourrons travailler ensemble sur une projection de valeur de cession de votre activité : vous pourrez alors savoir quel sera l’impact positif de la vente de votre « fonds de commerce » sur vos futurs revenus de retraité(e). Dans le meilleurs des cas, vous pourrez même arrêter de travailler avant !
Une planification stratégique peut vous permettre de réaliser ce rêve.
5. Cumul emploi-retraite du dirigeant : une seconde pension ?
La réforme a rendu le cumul emploi-retraite total créateur de nouveaux droits. Deux décrets définissent les modalités de calcul et de liquidation de la seconde pension acquise dans ce cadre. Nos conseils pour en bénéficier si vous êtes dans cette situation.
-
-
Le droit à une seconde pension
-
Un cumul emploi-retraite total. Un assuré de cumuler entièrement une pension de retraite (de base et complémentaire) et une activité professionnelle.
Une seconde pension de base depuis le 1‑9‑2023. Les assurés remplissant les conditions d’un cumul emploi-retraite total s’ouvrent désormais droit à une seconde pension de base. Cette nouveauté s’applique aux pensions prenant effet depuis le 1‑9‑2023 .
Cette seconde pension est allouée en contrepartie des cotisations versées dans le cadre de la reprise ou de la poursuite d’activité et bénéficie du taux plein sans décote ni surcote.
Son montant est plafonné, et aucune majoration, aucun supplément ni aucun accessoire ne peut être octroyé à ce titre. Elle n’a aucune incidence sur le montant de la première pension et ne peut pas faire l’objet d’un versement forfaitaire unique. Les décrets 2023-751 et 2023-753 du 10‑8‑2023 expliquent les modalités de calcul, de liquidation et de service.
-
-
Son calcul ?
-
La seconde pension est calculée dans les conditions applicables aux pensions de vieillesse dans le régime dont relève l’assuré au titre de la nouvelle pension, sous réserve de dispositions particulières.
Pour les salariés,
Revenu de base = salaire mensuel moyen correspondant aux cotisations permettant la validation d’au moins un trimestre et versées au cours des mois d’assurance entre la date à laquelle l’assuré remplit les conditions du cumul emploi-retraite intégral et la date d’entrée en jouissance de la nouvelle pension.
Pour les travailleurs indépendants,
il faut prendre en compte le revenu annuel de l’année durant laquelle la seconde pension prend effet.
Bon à savoir. Le montant de la seconde pension ne peut pas excéder un plafond annuel fixé à 5 % du plafond annuel de la Sécurité sociale (soit 2 199,60 € par an en 2023) .
-
-
Comment l’obtenir ?
-
Une demande. La demande de liquidation de la seconde pension est adressée par l’assuré au moyen d’un formulaire, commun à l’ensemble des régimes concernés et dont le modèle sera fixé par arrêté, au régime de base dont il relève au titre de la nouvelle pension. La caisse destinataire est tenue, le cas échéant, de communiquer aux autres régimes dont relève l’assuré une copie de la demande ainsi que des pièces justificatives. Elle délivre aussi au requérant un récépissé de sa demande et des pièces qui l’accompagnent.
Liquidation et versement. La seconde pension est liquidée et servie dans les conditions applicables dans le régime dont relève l’assuré au titre de sa nouvelle pension, sous réserve de dispositions particulières. La date d’effet de la seconde pension est donc fixée dans les conditions de droit commun : soit à la date souhaitée par l’assuré, sachant qu’elle doit correspondre au premier jour d’un mois et ne peut pas intervenir avant le dépôt de la demande ; soit, à défaut de choix défini, au premier jour du mois qui suit la date de réception de la demande (CSS art. R 351-37, al. 1er) .
Pour les pensions prenant effet depuis le 1‑9‑2023, vous pouvez bénéficier d’une seconde pension en cas de cumul emploi-retraite total. Calculée sur la base du revenu annuel de l’année durant laquelle la seconde pension prend effet si vous êtes un travailleur indépendant, elle est plafonnée à 5 % du plafond annuel de la Sécurité sociale. La demande est à faire auprès du régime de base dont vous relevez.
Votre Partenaire pour l’Avenir
Chez ExpertManager, nous sommes plus qu’un cabinet d’Expertise-Comptable ; nous sommes les partenaires de votre avenir financier. Prenez dès maintenant le contrôle de votre retraite en programmant un rendez-vous avec nos Experts : contact@expertmanager.fr
ExpertManager est Membre de l’Organisation GroupManager :
Des Experts dédiés aux Dirigeants d’Entreprises
Comptabilité, Social, Fiscal, juridique, Finance et Conseil Patrimonial
Toulouse Bordeaux Paris